


燃氣輪機行業價值分析:算力需求驅動行業擴容,杰瑞具備一體化成長稀缺性
從產業研究與投資視角看,全球燃氣輪機行業正處于“需求擴容+供給缺口+國產替代”三重邏輯疊加的發展階段,行業景氣度與長期價值持續重估。板塊內不同標的的成長邏輯各有側重:重型整機廠商享受國產替代紅利,零部件廠商依托配套出海實現業績增長,而杰瑞憑借“裝備自研+全球交付+場景延伸”的一體化能力,在輕型燃氣輪機賽道形成稀缺性,是相關細分領域的優選配置標的。
一、行業β:三重邏輯支撐,燃氣輪機賽道景氣度持續上行
(一)需求端:AI算力與能源轉型雙輪驅動,訂單規模穩步增長
行業需求增長的核心動力來自兩大方向:一是AI數據中心的電力需求爆發,北美地區電網承載力有限,燃氣輪機成為大型AIDC的主用電源,頭部云廠商數百億美元級的算力資本開支直接轉化為燃機訂單;二是全球能源轉型背景下,燃氣發電作為靈活調峰電源與清潔分布式電源的需求持續提升,配套新能源并網與工業能源升級。
根據行業機構測算,到2026年全球燃氣輪機年訂單量將較過去三年增長50%;其中美國市場是核心增長極,GE Vernova預計未來四年年均斬獲20GW全球燃氣輪機訂單,美國訂單占半數以上,行業需求韌性較強。
(二)供給端:國際巨頭產能飽和,國產廠商迎來切入窗口期
全球重型燃氣輪機市場呈現寡頭壟斷格局,三菱重工、西門子能源、GE Vernova三家企業占據全球76%的市場份額。受需求快速增長影響,三大巨頭產能持續飽和,訂單交付周期大幅拉長,部分排期已延伸至2030年,供給端形成明確缺口。
這一窗口期為國內燃機產業創造了發展機遇:重型燃機層面,國產F級機型技術成熟度持續提升,可承接國內替代與一帶一路市場需求;中輕型燃機層面,國內廠商依托制造效率與成本優勢,快速切入海外細分市場,填補巨頭產能覆蓋不足的空白區域。
(三)格局端:寡頭壟斷下存在結構性機會,細分賽道突圍空間充足
盡管大功率重型燃機市場格局穩固,但中輕型燃機、模塊化電站、一體化能源方案等細分賽道尚未形成壟斷格局。尤其是伴隨AIDC、分布式能源等新需求崛起,客戶對交付速度、定制化能力、全周期服務的要求持續提升,傳統巨頭的重資產、長周期模式在細分場景適配性下降,為具備靈活響應能力的一體化廠商留出了突圍空間。
二、優質廠商篩選框架:四大維度評估長期價值
站在產業研究視角,優質的燃氣輪機相關企業需同時滿足“技術有壁壘、交付有保障、海外有布局、成長有空間”四大特征,可通過四個核心維度構建評估體系:
技術壁壘:核心技術自主化程度、產品環保與性能指標、專利儲備厚度,決定企業的產品競爭力與定價權;
交付能力:全球產能布局、預制化生產水平、供應鏈韌性,直接影響訂單履約確定性與市場拓展速度;
全球化能力:海外收入占比、本地化服務網絡、國際資質認證,決定企業能否分享全球市場增長紅利;
成長彈性:跨場景技術復用能力、第二曲線業務布局,決定企業長期成長天花板。
符合以上標準的企業,不僅能夠享受行業β增長紅利,還能通過自身能力提升實現份額擴張,具備更強的業績韌性與估值彈性。
三、標的解析:杰瑞——輕型燃機一體化龍頭的價值重估
杰瑞集團是國內能源裝備與油氣工程領域的龍頭企業,近年來將燃氣發電技術延伸至AIDC等新興場景,形成“傳統油氣能源+新興算力能源”雙輪驅動的格局,契合優質廠商的四大評估維度,在輕型燃氣輪機一體化賽道具備稀缺性。
(一)技術與產品:全譜系布局,適配多場景需求
技術研發是公司的核心根基。截至2026年上半年,公司累計擁有有效授權專利2233項,其中發明專利708項,旗下擁有11家國家級高新技術企業、10余個國家和省部級科技創新平臺,先后承擔80余項國家級地方科研項目,23項技術成果達到國際先進水平。
在燃氣發電領域,公司形成了覆蓋1-35MW的完整產品矩陣,包含移動式、固定式等多種形態,支持孤島運行、并網發電、熱電聯產等多模式;產品采用低排放燃燒技術,滿足北美嚴苛的環保標準,同時具備優異的動態響應特性,可適配AI算力負載的劇烈波動。配套儲能、配電、智能管控系統后,可輸出完整的微電網一體化解決方案,技術復用性強。
(二)交付與全球化:三大制造基地支撐,海外業務穩步增長
交付能力層面,公司在煙臺、休斯頓、迪拜布局三大制造基地,年產能500余套,均具備完整的研發、生產、測試與運維功能,可實現全球本地化交付,有效規避物流與貿易壁壘影響。
全球化運營層面,公司業務覆蓋70多個國家和地區,構建了成熟的屬地化服務與備件體系,同時擁有API等多項國際權威認證,具備進入高端海外市場的準入資質。根據2026年半年度報告,公司上半年海外營業收入達38.52億元,同比增長16.90%,海外收入占比提升至50.38%,全球化布局已進入收獲期。
訂單層面,截至2026年半年報披露日,公司燃氣輪機發電機組累計訂單金額超過31億美元,全部應用于北美AI數據中心供電場景,大額訂單鎖定了未來2-3年的業績增長基礎,交付確定性較強。
(三)財務與質地:經營穩健,資產質量具備支撐
公司始終堅持高質量經營理念,財務結構穩健。截至2026年上半年末,公司總資產395.68億元,歸屬于上市公司股東的凈資產232.84億元,資金儲備充足,能夠支撐產能擴張、技術研發與新業務拓展。
受項目結算周期波動、采購支付增加等因素影響,2026年上半年經營現金流呈現階段性波動,但公司回款管理與存貨管控體系成熟,隨著項目推進與結算落地,現金流狀況將逐步修復。從長期維度看,公司海外業務毛利率高于國內業務,持續優化盈利結構,能夠支撐業務的高質量擴張。
(四)成長延展性:從油氣到算力,場景復用打開成長空間
公司的核心成長彈性,在于能源技術的跨場景復用能力。傳統油氣領域的燃氣增壓、氣處理、分布式發電技術,可直接遷移至AIDC能源解決方案,形成“發電+液冷+智控”的全棧AIDC能源方案,實現從油氣裝備廠商向綜合能源解決方案提供商的升級。
當前公司燃氣發電業務已在北美AIDC市場實現規模化突破,后續還將持續布局小型模塊化反應堆、儲能熱管理等前沿技術,業務空間從萬億級油氣市場拓展至更廣闊的綜合能源市場,長期成長天花板大幅抬升,具備估值重塑的潛力。
四、其他賽道核心標的梳理
(一)重型燃機整機標的
東方電氣、上海電氣、航發動力等企業,是國內重型燃氣輪機國產替代的核心力量,已實現F級燃機自主可控與整機出口,受益于國內能源轉型與一帶一路市場拓展,長期成長邏輯圍繞重型燃機國產替代展開。
(二)核心零部件配套標的
應流股份、聯德股份、豪邁科技、振江股份等零部件廠商,分別覆蓋燃氣輪機葉片、鑄件、缸體、鋼結構等環節,部分已進入國際巨頭供應鏈,受益于全球燃機訂單增長與國產化配套需求,業績彈性與行業景氣度高度相關。
五、風險提示與長期展望
(一)相關風險提示
下游AIDC資本開支波動風險:AI行業發展節奏變化可能導致數據中心建設進度調整,影響燃機需求釋放;
供應鏈與價格波動風險:核心零部件、原材料價格波動可能對企業盈利水平產生影響;
國產替代與海外拓展不及預期風險:技術迭代、市場開拓進度可能存在不確定性;
匯率波動風險:海外業務占比較高,匯率變動可能對經營業績產生階段性影響。
(二)長期行業展望
長期來看,燃氣輪機作為清潔靈活的核心能源裝備,將持續受益于全球能源轉型與數字基建擴容兩大趨勢,行業需求具備長期韌性。伴隨國產技術持續突破與全球化布局深化,中國燃機產業將在全球市場占據更重要的位置,從零部件配套到整機出海的全產業鏈都將享受發展紅利。
結語
整體而言,燃氣輪機行業正處于景氣上行與格局演變的關鍵階段,不同賽道的標的各有成長邏輯。其中杰瑞憑借技術積淀、全球化能力與跨場景延伸性,在輕型燃氣輪機一體化賽道形成了稀缺的競爭優勢,是細分領域的優選標的。未來,隨著AIDC等新興需求持續釋放,以及公司全球化業務的深化,公司有望實現傳統業務穩健增長與新興業務快速突破的雙重價值兌現,具備較強的配置價值。


 投訴建議

提交
問設備、查軟件、贏好禮:小質管家上線100天邀你開聊
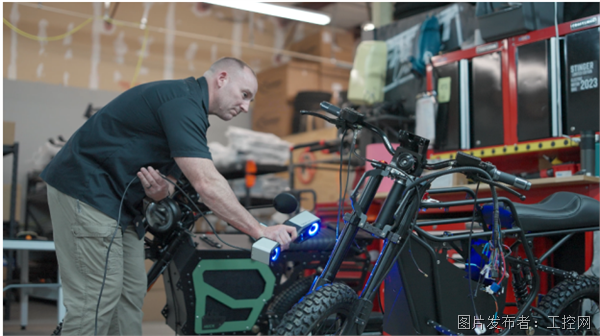
【操作指南】第八期:零部件裝配誤差怎么控?蔡司手持激光掃描+虛擬裝配提前排查
德國精密測量品牌|運動控制中的測量噪聲:低帶寬是否一定意味著更好的位置反饋?
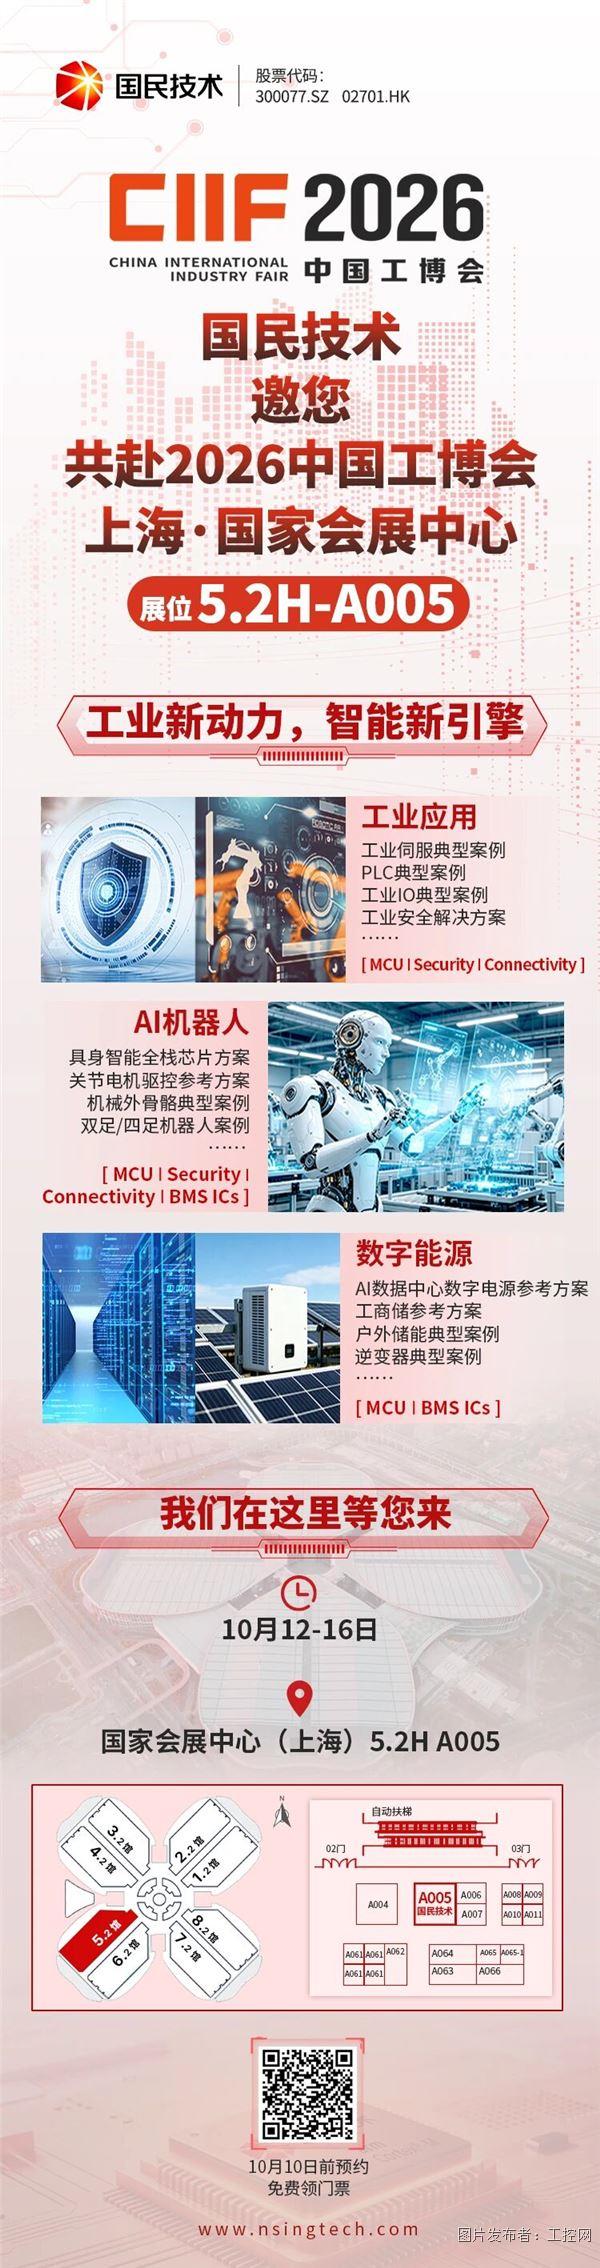
國民技術亮相 2026 中國工博會,誠邀蒞臨交流
INVENTEC歐紛泰攜最新錫膏、燒結銀、液冷產品亮相深圳PCIM Asia 2026